Economía
Si un incendio afecta a tu vivienda, esto es lo que debes saber para reclamar al seguro
La documentación de los daños y la actualización de la póliza pueden marcar la diferencia cuando llega el momento de reclamar
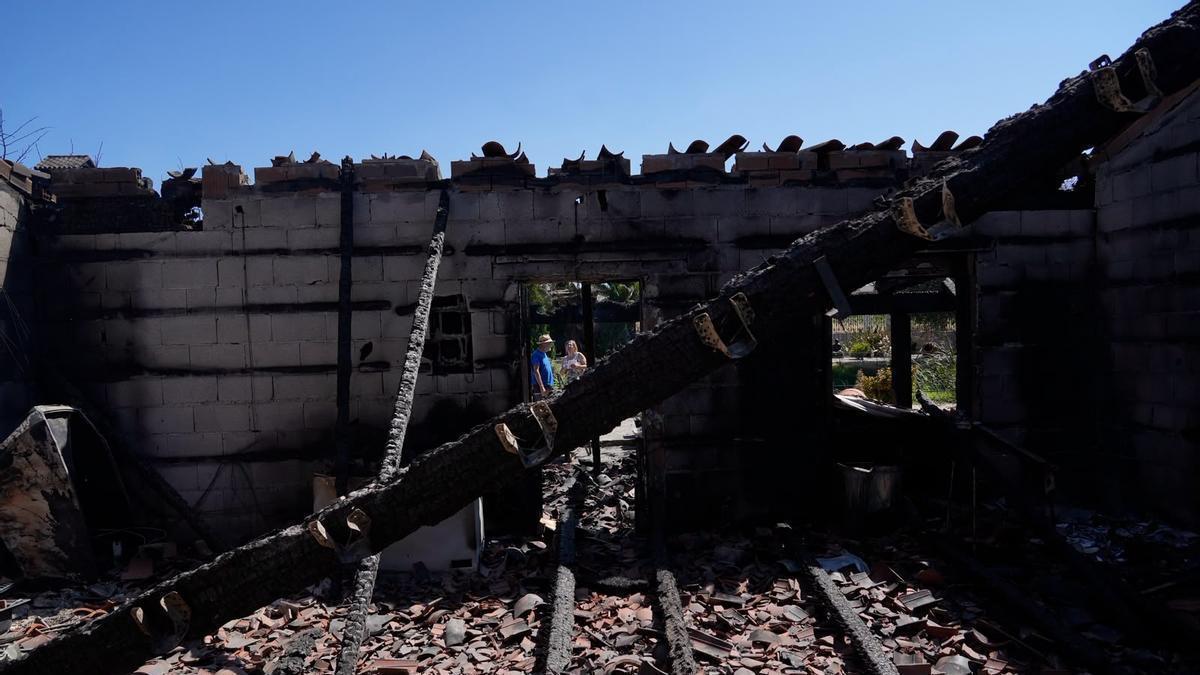
Un merendero de Fermoselle queda calcinado por el avance del incendio / José Luis Fernández
 Añádenos en Google
Los incendios que afectan a distintas zonas de España han vuelto a poner el foco sobre una de las principales dudas de muchos propietarios: quién se hace cargo de los daños cuando una vivienda resulta afectada por el fuego. Así lo recoge Selectra, que recuerda que los incendios no forman parte de los riesgos extraordinarios que cubre habitualmente el Consorcio de Compensación de Seguros y que, en la mayoría de los casos, la protección depende del seguro de hogar contratado.
La compañía explica que, aunque existe la creencia de que el Consorcio cubre cualquier gran catástrofe, en los incendios la principal vía para reclamar suele ser la póliza de hogar del propietario.
El seguro de hogar es la principal vía para reclamar
Selectra indica que la cobertura de incendio forma parte de las garantías básicas de la mayoría de los seguros multirriesgo de hogar.
Esto significa que, si una vivienda sufre daños por un incendio y ese riesgo está incluido en la póliza, será la aseguradora quien se encargue de indemnizar al asegurado. No obstante, la cuantía dependerá de los capitales contratados y de la valoración de los daños.
"Tener un seguro de hogar no significa que cualquier pérdida quede cubierta automáticamente. La clave está en que la póliza esté actualizada, que los capitales asegurados correspondan al valor real de la vivienda y que el asegurado pueda justificar los bienes dañados", afirma Óscar Martín, experto en seguros de Selectra.
Qué cubren el continente y el contenido
Selectra recuerda que, en caso de incendio, la indemnización se calcula principalmente sobre dos conceptos.
El continente hace referencia a la estructura de la vivienda y a sus elementos fijos, como paredes, suelos, techos, instalaciones eléctricas, tuberías, puertas, ventanas o cualquier otro elemento integrado en el inmueble. Si el fuego destruye parcial o totalmente la vivienda, esta cobertura se utiliza para reparar o reconstruir esos elementos.
Por su parte, el contenido engloba los bienes que pertenecen al asegurado y se encuentran en el interior de la vivienda, como muebles, electrodomésticos, ropa, dispositivos electrónicos u otros objetos personales. La indemnización dependerá del valor declarado y de los límites establecidos en la póliza.
La compañía también advierte del riesgo de infraseguro, que se produce cuando la vivienda o los bienes están asegurados por un importe inferior a su valor real. En estos casos, la compensación puede no cubrir la totalidad de las pérdidas.
Además, recomienda revisar si la póliza contempla coberturas adicionales como los gastos de alojamiento temporal, la retirada de escombros o los daños ocasionados por el humo y el hollín, ya que pueden estar sujetos a límites específicos.
"Muchas familias contratan un seguro cuando compran una vivienda, pero con el paso de los años acumulan más bienes, realizan reformas o incorporan nuevos equipos tecnológicos. Si la póliza no se actualiza, la indemnización puede quedarse corta frente al daño real sufrido", señala Óscar Martín.
Qué documentación conviene reunir tras un incendio
Los expertos del comparador destacan que comunicar el siniestro con rapidez y conservar la documentación puede facilitar la tramitación de la reclamación.
La normativa establece un plazo general de siete días para comunicar el siniestro desde que se conoce el daño, salvo que la póliza contemple un plazo más amplio.
Entre la documentación que puede ayudar a justificar las pérdidas figuran las fotografías y vídeos del estado de la vivienda, facturas o justificantes de compra de los bienes dañados, presupuestos de reparación o reconstrucción, inventarios previos del contenido e informes de bomberos, autoridades o servicios de emergencia cuando estén disponibles.
En el caso de joyas, obras de arte u otros objetos de especial valor, Selectra recomienda que estén declarados específicamente en la póliza y conservar la documentación que acredite su existencia y su valor.
Ayudas públicas y revisión de la póliza
La compañía recuerda que los afectados también podrán acceder a ayudas públicas si se declara la zona catastrófica. Estas ayudas pueden incluir subvenciones directas o exenciones de impuestos y tienen carácter complementario, por lo que no sustituyen a las prestaciones del seguro de hogar.
Selectra también indica que, aunque el Consorcio de Compensación de Seguros no considera los incendios como una catástrofe natural a estos efectos, sí indemniza los daños físicos, como lesiones o fallecimientos, que puedan sufrir las personas que participan en las labores de extinción de incendios forestales, como bomberos, miembros de equipos de emergencia o voluntarios acreditados, de acuerdo con la normativa vigente.
Por último, la compañía insiste en la importancia de revisar periódicamente la póliza, actualizar los capitales asegurados, declarar las reformas realizadas y comprobar que el contenido asegurado refleja realmente los bienes existentes en la vivienda.
- Descrito en Zamora un nuevo foco de la Enfermedad de Andrade
- DIRECTO | Arenas Club - Zamora CF: sigue el partido con nosotros
- GALERÍA | Aliste elige el mejor tomate de la comarca: casi un kilo y medio de sabor procedente de Palazuelo de las Cuevas
- José María Diego, 'Chema', nuevo párroco de San Frontis y la margen izquierda de Zamora
- El Zamora CF sufre, pero suma su primera victoria liguera en Fadura
- Cuatro heridos en un aparatoso accidente entre un coche y una furgoneta en Palacios de Sanabria: hay una persona atrapada
- Un Fromago bajo el sol: este es el tiempo que hará en Zamora durante la Feria Internacional del Queso
- Los tomates alistanos, referente de calidad